

厄尔尼诺预期持续升温,油脂期货却翻绿回调。
9月14日周一,国内油脂油料期货普遍下跌。此前市场持续担心极端天气影响产量,但上周五公布的美国农业部(USDA)9月报告,并没有强化减产预期。
报告上调美国大豆单产和总产量,预计全球主要油籽产量继续增长。报告公布后,芝加哥大豆、豆油期货明显下挫,大豆跌破13美元/蒲式耳。
USDA报告给火热的天气行情降了温,但值得关注的不只是大豆。USDA预计,2026/27年度菜油和葵油将成为植物油贸易增长的主要力量。这些供应变化,直接关系中国粮油企业的采购与经营。
(注:2026/27年度为市场年度,对应农作物从收获进入市场销售和消费的一年。中国油脂油料多按当年10月至次年9月。)
一、油籽继续增产,葵花籽恢复最明显
USDA预计,2026/27年度全球主要油籽产量将达到7.23亿吨,高于上一年度的7.01亿吨。其中,大豆预计达到4.42亿吨,油菜籽接近1亿吨,葵花籽达到6365万吨。
大豆仍是全球油籽供应的基本盘。巴西新季大豆产量预计达到1.86亿吨,美国约1.23亿吨,中国大豆进口预计维持在1.15亿吨高位。全球大豆压榨量也将继续增加。
葵花籽的恢复更加明显。
过去两年,黑海地区单产偏低,压制了葵花籽供应。USDA预计,新年度全球葵花籽产量将同比增加约15%至6365万吨。其中俄罗斯由1750万吨增至2100万吨,乌克兰由1070万吨恢复至1300万吨;全球葵花籽油产量也预计由2108万吨增加至2389万吨。
从消费结构看,棕榈油和豆油仍占全球植物油消费量的近三分之二。不过近几年,棕榈油份额由35%降至33%,豆油则由28%升至31%;菜籽油稳定在16%左右,葵花籽油约占9%。
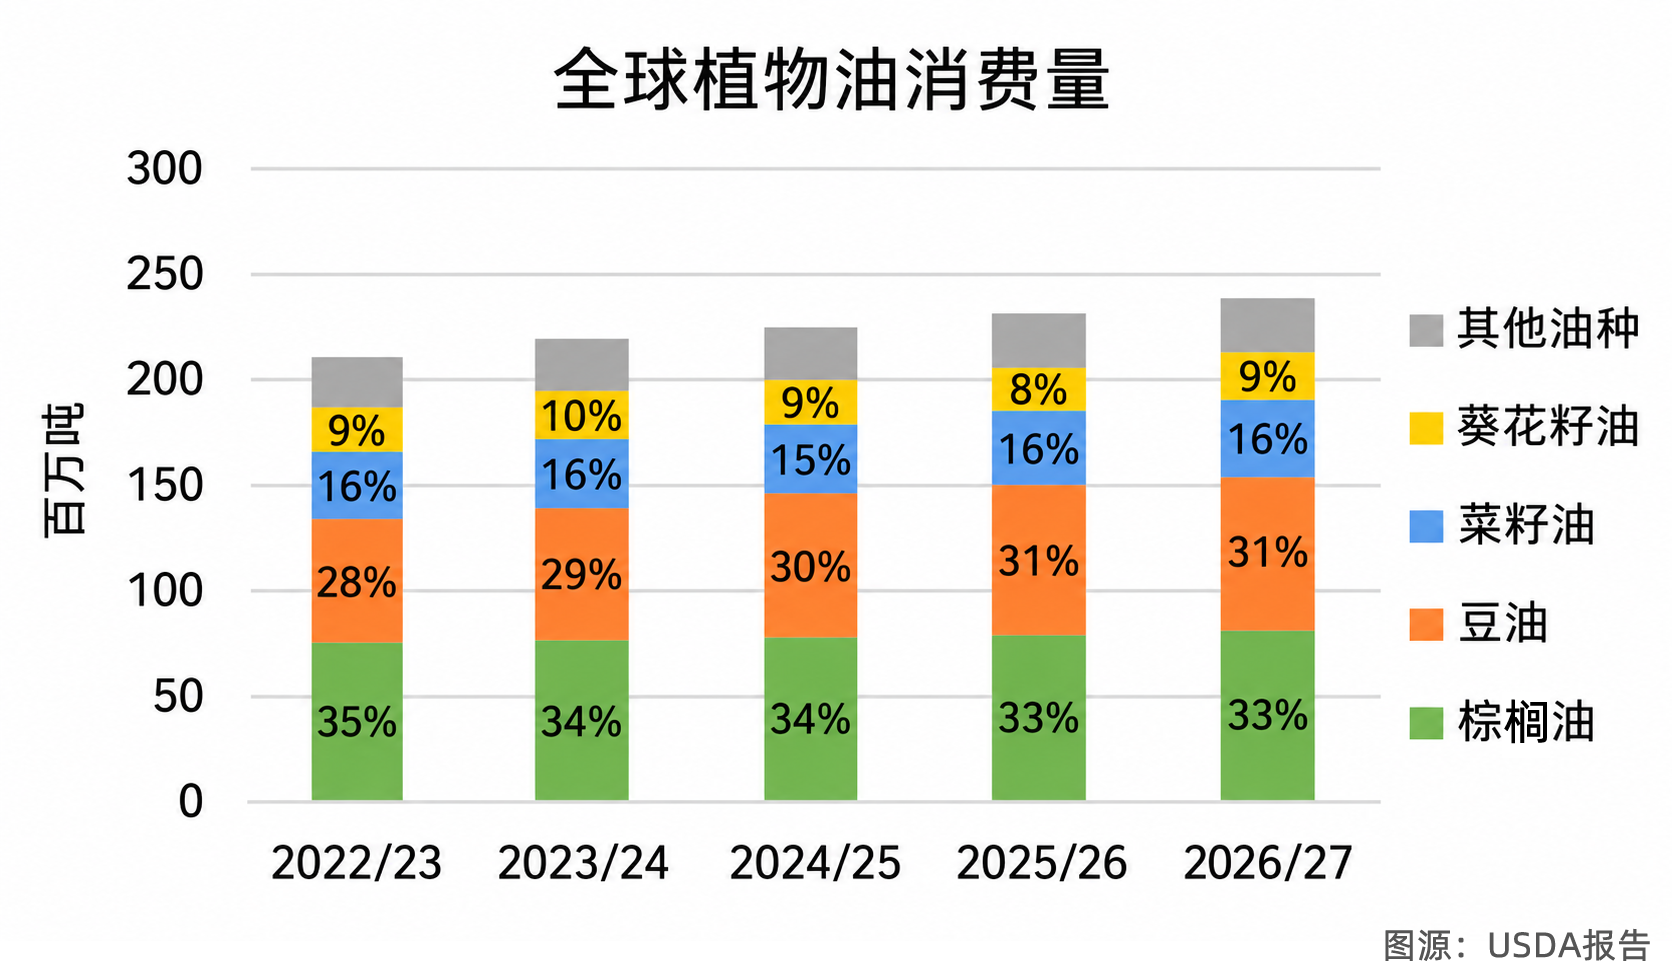
供应总量继续增加,但对中国粮油企业来说,国际贸易的变化同样重要。
二、出口增长,菜油和葵油成主力
USDA指出,全球植物油消费高度依赖跨境供应,约60%需要通过国际贸易获得,其中既包括直接进口植物油,也包括进口油籽后在本国压榨。
2026/27年度这一比例预计约为59%。主产国能拿出多少油进入国际市场,会直接影响进口国的供应和价格。
USDA预计,2026/27年度全球植物油及按植物油当量折算的油籽出口将达到创纪录的1.41亿吨,同比增长2%。
几个主要油种的表现差异较大:菜籽油及当量出口预计增长8%,葵花籽油及当量增长15%;豆油及当量仅增长1%,棕榈油则下降2%。